|
|


房產新聞
產業新聞
時序來到九月底,住商機構統計旗下加盟店9月份成交件數後發現,9月比起8月交易略減2.5%,但比去年增加10.2%,住商不動產企劃研究室執行總監徐佳馨指出,9月份上半月觀望央行理監事會態度,加上下半月中秋連假與工作天數影響,雖然央行鬆綁第七波選擇性信用管制,交易量仍然小縮,但下半月交易明顯上揚,雖然第一線銀行貸款可能還有排撥問題,但整體來說市場經過兩年折騰,也總算初見曙光。縱觀各縣市交易狀況呈現各自表現,但普遍優於去年,本月北市年增7.4%,新北年增16.4%,桃園年減10.1%,台中年增34.6%,台南年增12.1%,高雄年增18.6%,全台年增10.2%。而與上月相比,北市月減15.5%,新北月增4.3%,桃園月減11.6%,台中月減3.7%,台南月增21.2%,高雄月增1.1%,全台月減2.5%,徐佳馨認為,面對未來市況,因為股市震盪不已,恐怕也讓買氣相對保守,但無論如何,央行理監事會後釋出善意,房市也將穩健打底。
縱觀未來,大家房屋企劃研究室公關襄理賴志昶認為,蛋黃買氣逐漸加溫,顯見買方對市場態度更為明確,不過利率攀高等壓力,對買氣是一大影響,中長線來說,由於大選在即,若無重大衝擊應能讓買氣回穩,而民眾最在意的價格恐怕還是呈現區間整理,強者恆強的情況。
全台新屋、新案市場正迎來關鍵轉折,根據內政部最新統計,2025年第4季全國待售新成屋達11萬2,501宅,創統計以來新高,雖然單季僅年增1.3%,增幅趨緩,但龐大庫存仍是房市後續去化的重要考驗,且目前預售屋買氣持續低迷,今年全台預售屋市場交易量較高峰期大減近8成,多個熱門行政區買氣較去年甚至再腰斬。當預售買氣急凍、待售新成屋增加與空屋率仍居高檔的狀況下,哪些區域對購屋者來說風險最高?買房時最需要留意?
待售新成屋餘屋創新高!這些餘屋量大區須小心
判斷新屋、新案市場有多少風險的第一個指標,就是供給面。雖目前房市買氣低迷,建商普遍已減量、緩推案經營,但市場新建餘屋量仍持續累積,根據內政部資料顯示,全國待售新成屋自2021年第1季起一路增加,2025年第4季來到11萬2,501宅,創下統計以來最高紀錄;屋比房屋總經理葉國華指出,目前市場看到的餘屋壓力,主要是前幾年房市熱絡時建商大量推案,需求跟不上供給的後續結果,觀察全台住宅使用執照量,從2019年的9.2萬宅一路增加至2025年的14.2萬宅,足可見識到過去幾年推案量體有多大。
以待售新成屋量體最大的六都來看,到去年底,桃園市以1萬9,856宅居冠,新北市1萬9,233宅緊追在後,台中市1萬7,514宅、高雄市1萬5,965宅,台南市也有1萬1,194宅,台北市則相對較低,為4,710宅。值得注意的是,若觀察年增量,高雄市一年增加2,064宅,是六都增加最多的城市,桃園市也增加983宅居次。
葉國華表示,如果要畫出目前全台「新屋去化壓力地圖」,桃園、新北屬於建商餘屋總量特別高的市場;高雄則是餘屋存量高、增加速度又快;台中則是餘屋量大,同時餘屋量體還在持續增加;台南則是餘屋存量偏高但也持續增加的地區;目前六都只有台北待售新成屋量是相對較少的,民眾在北市外的五都買預售或新成屋都需特別留心。
此外,葉國華指出,因各縣市的新屋待售庫存並非平均分散,從內政部資料可發現,到去年底待售新成屋超過2,000宅的行政區,包括新北板橋、新莊、三重,桃園龜山、中壢、桃園,台中北屯、西屯,以及高雄楠梓、鳳山等10區,這些行政區均擁有新興重劃區或建設題材,也是近年的推案密集區,因此面臨的庫存問題也最大,更是目前購屋者買房最需要小心的區域。
不過,葉國華表示,單純看「誰的餘屋最多」來判斷哪些區域跌價風險大、最具風險並不完全精確,因為買氣多寡、區域投資客比重、重劃區推案速度…等都不同,餘屋總量高不一定代表市場去化壓力最大,仍須搭配其他數據加以判讀,精準度才高。
預售買氣「冰凍」區 購買風險更會被放大
判斷房市風險,區域需求狀況需要納入考量,中信房屋研展室副理莊思敏指出,餘屋多並不可怕,真正還需要留意的是「買方需求減弱」與「餘屋持續增加」同時發生,當交易量下滑,市場卻仍有大量前期推案或餘屋,便形成「新案與新屋供給增加、買方卻不急著進場」的市場環境,此時,區域的風險就會逐漸被放大。
莊思敏表示,比起單純觀察庫存數字,預售成交量更可以反映現在市場上的實際新案買方力道,沒有買氣對於供給量大的區域房市而言才是大利空。
根據中信房屋研展室彙整2025年上半年與2026年上半年六都預售市場發現,台北市交易量年增4.2%,但新北市年減5.5%、桃園減21.6%、台中減24.9%、台南減23.6%,高雄更大減50.2%,顯示今年六都預售市場買氣普遍仍持續衰退。
此外,《591實價登錄》彙整的最新數據更指出,2026年上半年七都預售成交量年減幅最大的10個行政區,全部衰退超過4成,其中8區成交量直接「腰斬」,桃園大園從去年同期709件降至177件,年減75%,成為量縮最劇烈區域;台中沙鹿、清水也分別年減71%、64.4%,這些地區買氣劇減,購屋者買房需特別留心。
此外,莊思敏表示,從《591實價登錄》彙整的資料還可以發現,今年上半年預售量縮並不只出現在外圍重劃區,新北五股預售屋交易量年減58.3%、中和年減56%,高雄新興、鼓山分別年減54.3%、53.6%,台北萬華、內湖也分別年減50.9%、44.1%,台中南區則年減43.5%,這些區域不少都是傳統的精華區。
莊思敏分析,這波預售市場修正已從部分重劃區逐步延伸至成熟市區,代表並非買傳統蛋黃區就一定安全,而且今年預售屋交易量縮幅度大的行政區中,大園、沙鹿、清水等區這幾年有大型建設或產業題材支撐,也吸引建商大量推案,如今買氣急縮,代表建設題材對於區域房市的加持力道也是有其限度。
莊思敏指出,如今房市環境房貸條件緊縮,投資性買盤也退潮之下,很多蛋黃區或是建設題材區成交動能都明顯減弱,購屋者買房前最好先留意區域的供需相關數據,先做初步判斷才會比較安全。
「買了卻沒住」 投資客退場風險也須留意
此外,房子最終還是要有人買、有人住,大家房屋企劃研究室公關襄理賴志昶指出,如果說去年底的11.2萬戶待售新成屋反映的是「房子還沒賣掉」,那麼新屋低度使用率偏高,則透露另一個值得注意的訊號:有些房子即使已經完成交易,卻不一定真的被自住需求消化,只要需求品質不佳,未來就可能是潛在的賣壓來源。
根據內政部2025年下半年統計顯示,全國低度使用住宅為89萬4,582宅,占住宅類房屋稅籍9.44%,較上半年下降約1個百分點,顯示整體住宅使用情況有所改善;不過,若按照屋齡拆解,5年以下住宅的低度使用比率仍達12.39%,不僅高於全國整體9.44%,且居不同屋齡帶之冠,等於每8~9間新屋就有一間未實際使用。此外,到去年底,新屋空屋率超過10%的縣市多達16個,台南市、高雄市、苗栗縣、雲林縣、花蓮縣、基隆市、金門縣的新屋空屋率甚至都在15%以上,幾乎是每6間新屋,就有一間空著。
賴志昶指出,從市場結構來看,若一個區域同時出現大量新屋供給、預售成交量急縮,以及新屋低度使用率偏高,就須進一步注意區域中是否存在較高比例的投資性持有,尤近年小坪數產品推案量大,也讓很多投資、自住及出租等不同買盤搶進,如今市場進入量縮階段,投資人持有房屋後卻沒有立即入住或出租,便可能形成「房子買了,但沒有形成實際居住需求」的「空置」情況。
賴志昶表示,區域投資買盤比重多寡,很可能對該地區房市後市走勢產生重大影響,舉例來說,假設市場持續熱絡,投資性買盤可以透過轉售或出租退出;但當預售交易量快速萎縮,下一手承接者減少,投資性持有者的流動性風險就可能提高,一旦出現貸款緊縮影響投資客的資金調度,區域賣壓就容易大幅湧現,甚至出現價格多殺多的狀況,因此,面對空屋率居高不下的地區購屋者更需小心。
最怕不是房價跌或餘屋多 三大訊號同時出現就需高度警戒
葉國華指出,從目前數據來看,台灣房市正在進入一個與過去不同的階段,過去市場熱絡時,建商推案增加、預售成交活躍,完工後的餘屋通常能透過持續買氣快速消化,但如今前端預售市場已明顯降溫,後端卻仍有大量新屋陸續完工,兩端時間差就容易形成庫存堆積。
尤其桃園、台中、高雄、台南等區域,部分行政區同時具有大量新屋供給與預售交易收縮的特徵,更需要觀察後續人口與就業需求能否支撐住宅消化,若一個區域只有大量建案、卻缺乏足夠人口移入與實際自住需求,庫存消化時間自然可能拉長;反過來,若人口持續流入、產業與交通建設逐步落地,即使短期交易量下滑,也可能有較大的需求基礎支撐後續去化。
因此,葉國華指出,未來房市需要觀察的,不只是建商會不會降價,而是庫存能不能消化、預售買氣能不能恢復,以及新屋最後能不能轉化成真正的居住需求。
對購屋族來說,這也意味著看房時不能只看「建商開價多少」,更應該進一步檢視區域內待售新成屋數量、預售成交速度,以及新屋入住與低度使用情況,尤其當一個區域同時出現「大量推案、成交腰斬、空屋偏高」三項訊號時,即使表面價格仍有撐,未來的轉手性與市場流動性,仍是購屋前不可忽略的風險。
台北市核心區預售市場出現「小坪數豪宅化」。信義代銷永續研展組協理童莉婷指出,建商將地段、品牌與高規格濃縮於中小坪數,大安「衡昀」、中正「柏金」最高單價皆逾每坪220萬元,總價卻守在7,000萬元門檻內。
台北市預售屋高價交易頻傳,2026年1至7月已有5個行政區最高單價突破每坪200萬元。童莉婷指出,市中心建案出現建商將核心地段、品牌與高規格規劃濃縮於中小坪數,形成高單價、總價可控的精品宅,而此現象亦反映精華區土地稀缺。
由總價來看,台北市7,000萬元是高價住宅的市場心理與資金分水嶺,是否跨過門檻,直接影響買方資金調度,而核心區在單價難以下修的情況下,採精緻格局的「精品宅」成為業者維持建材與規劃規格,且總價落在7,000萬內的解方。
如大安區「衡昀」最高單價每坪234.28萬元、建物20.68坪,扣除車位總價4,844萬元;中正區「柏金」最高單價每坪225.99萬元、建物26.99坪,扣除車位總價6,100萬元。兩案皆以精緻坪數站上頂級單價,但總價維持在7,000萬元門檻以下。
童莉婷觀察,除了豪宅精品化,台北房市正浮現「豪宅價值密集化」趨勢。業者透過控總價策略,將地段優勢與尊榮規格提煉至極致,每坪單價也成為反映產品稀缺性最直接的指標。
童莉婷分析,對資產配置型買方、專業人士與小家庭而言,精品宅購買的不只是室內面積,更是捷運、商圈、就業與學區交織的核心區資產。當重點轉向地段不可複製性、品牌、生活機能與保值性,坪數不再是唯一標準,單價也有機會向傳統豪宅看齊。
大安、信義、中正等核心區由於素地難尋,新案多為都更、危老或小型整合基地,因土地與營造成本推升單價,建商更常以中小坪數配置維持產品定位與總價承接力。
中小坪數案件以信義區「新濠信義」為例,規劃10坪套房及20至29坪兩房,配置平面車位,串聯捷運六張犁站、敦南商圈及信義商圈;根據樂居揭露實登成交總價不含車位未達4,000萬元,加計車位後未逾4,500萬元,成交單價約每坪140萬至166萬元,甫正式公開即有不俗的銷售成績。從成交表現可見,核心地段的小坪數住宅,仍具一定的市場接受度。

永慶房產集團根據實價登錄資料,統計近一年新北市十大熱銷中古社區,其中,前三名分別由淡水名軒海樂地、板橋民生新埔及中和漢寶双星拿下。
若從行政區觀察,汐止和淡水更包辦7席次,顯示不同類型的中古社區各有吸引購屋族的特點。
淡水的名軒海樂地以123件交易居冠,成新北最熱銷中古社區。該社區屋齡僅有2.5年,平均單價35.4萬元、總價約1,240萬元。
永慶房屋研展中心副理陳金萍表示,名軒海樂地為淡海新市鎮的大型社區之一,且房價相對親民,雖然離市中心較遠,不過社區旁就是淡海輕軌崁頂站,開車約7分鐘就能抵達淡江大橋,周邊生活圈有基本生活機能,各項建設也逐步完備,因此吸引不少首購、小家庭、退休族群,帶動社區買氣。
若從行政區觀察,淡水有3個社區上榜,除了冠軍名軒海樂地外,台北灣-江南大宅及台北灣NO1星海灣也進入前十名,三個社區平均購屋坪數約35至45坪,平均總價皆不到1,500萬元。
陳金萍說明,淡水上榜的3個社區皆位於淡海新市鎮,屋齡相對較新,且坪數較大、總價仍在相對好負擔的範圍,兼具居住空間與總價負擔優勢,對首購及自住族具有吸引力。
而汐止區則有宏國大鎮、宏盛心、摩天鎮及水蓮山莊4個社區入榜,產品從平均總價598萬元的摩天鎮,到屋齡僅2.2年、平均總價2,412萬元的宏盛心,價格帶與屋齡選擇多元。
陳金萍表示,汐止鄰近南港、內湖就業聚落,加上區域內系科加持,同時具國道及台鐵通勤條件,能同時承接首購、換屋與科技產業就業人口的居住需求。
值得注意的是,陳金萍指出,在淡水、汐止共有7社區上榜之際,位於新北第一圈的民生新埔和漢寶双星社區仍名列第二、三名,顯示板橋與中和仍憑藉核心區位、成熟機能、交通建設及穩定居住需求突圍。
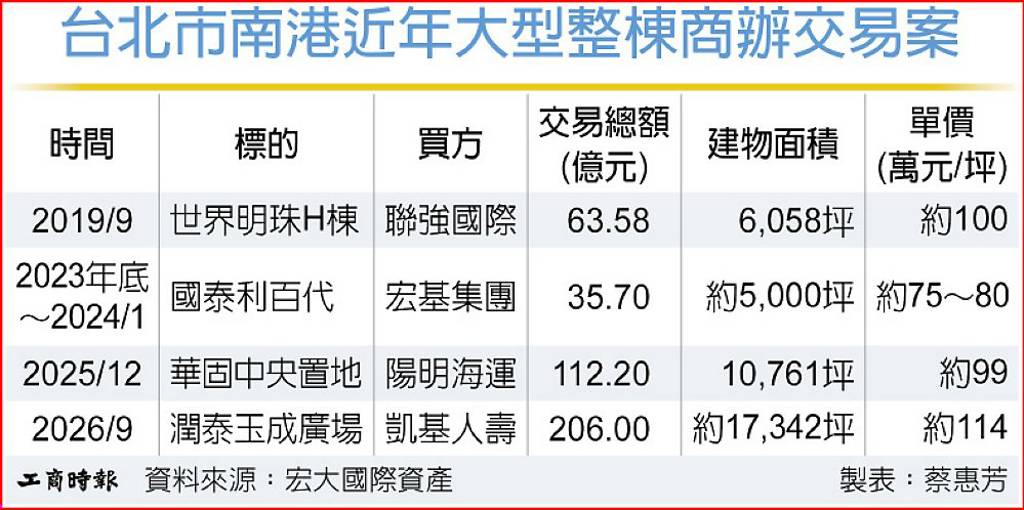
台北市南港商辦市場正在改寫資產版圖,從2019年聯強國際以63.58億元買下世界明珠H棟,2025年底陽明海運砸112.2億元購入華固中央置地,今年五月天所屬的相信音樂砸5.98億元買下世界明珠約400坪商辦,9月凱基人壽更以206億元買下潤泰玉成廣場,短短七年間,南港大型商辦整棟交易總額已從60億元級,三級跳至200億元級,「百億資產戰區」儼然成形。
宏大國際資產指出,凱基人壽買玉成廣場交易案,刷新昆陽站區域單價和總價新高紀錄,反映南港商辦從早期工業廠房聚落,逐步進入大型企業、壽險資金與國際科技企業共同定價新階段。
宏大國際資產公司總經理陳益盛表示,2019年聯強國際以63.58億元購入世界明珠H棟,揭開南港商辦百萬元單價時代;2023年底至2024年初,宏基集團以35.7億元購入國泰利百代大樓;2025年12月陽明海運以112.2億元整棟購入華固中央置地;今年9月凱基人壽以206億元購入潤泰玉成廣場,成為近年南港指標性的大型商辦交易。陳益盛表示,南港商辦市場真正的變化,不只是單價上升,而是整棟資產交易規模開始進入百億元、甚至200億元級。此次玉成廣場206億元交易,背後意義不只是輝達換房東,玉成廣場具備大型企業租戶及長期租約條件,凱基人壽取得後,將可擁有長期租金收益。
陳益盛分析,南港大致形成四大商辦聚落,開發最成熟在於南港軟體園區,商辦行情約每坪65萬至80萬元;南港車站商圈則受大型都更及交通建設帶動,最高商辦單價位於世界明珠,每坪130萬~150萬元;重陽路沿線以廠辦為主,價格相對親民,區域廠辦平均價格約每坪50萬~70萬元;昆陽捷運商圈則是近年最受關注的新興商辦聚落,潤泰玉成廣場、國泰利百代、遠雄宜進I-City等大樓,成交價從每坪70萬至114萬元不等。
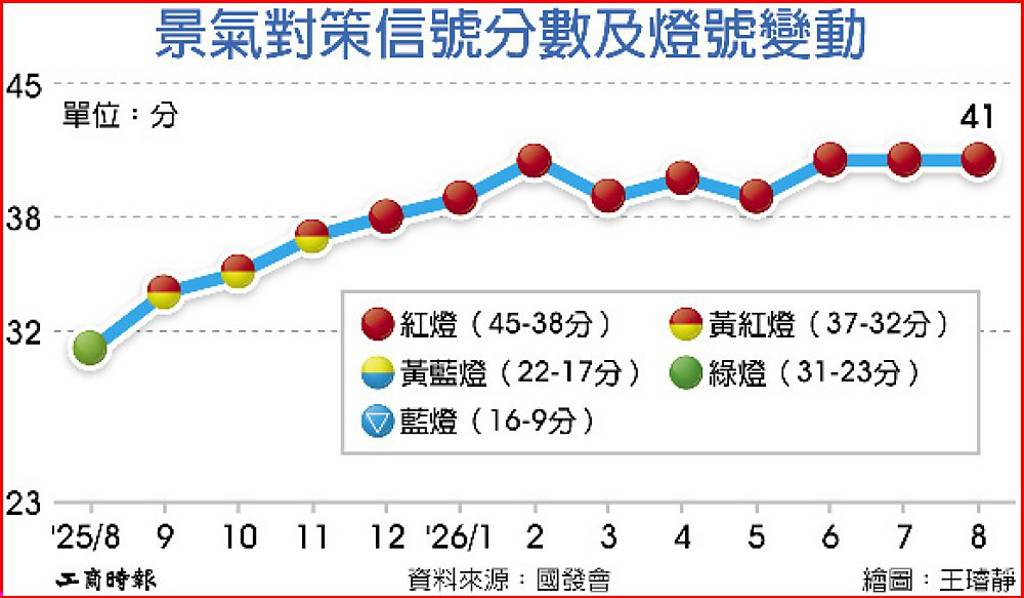
國發會29日發布8月景氣概況,景氣對策信號綜合判斷分數41分,連三個月都維持在同分;景氣燈號連續第九個月亮出紅燈。國發會表示,8月景氣對策信號組合,九項構成項目燈號均維持7月情況不變;景氣指標之領先及同時指標均續呈上升,顯示國內經濟維持穩定成長。
國發會景氣燈號連九紅,打平1984年來歷史長紅紀錄。前次連亮九顆紅燈為新冠疫情後的2021年2月~10月期間。國發會經濟發展處長陳美菊表示,審慎樂觀預估下個月持續亮出紅燈,惟景氣對策信號綜合判斷分數可能會有微幅波動,主要項目會是來自實質貨幣總計數M1B、股價指數下彎,8、9月的股市交易金額已然縮減。
據國發會現行景氣模型,景氣對策信號綜合判斷分數若落在38分至45分,都屬於代表景氣熱絡的紅燈區間。這一波景氣熱絡的紅燈潮,是2025年12月至目前的2026年8月,連續九顆紅燈,顯示景氣自去年底至今逐步走強。
景氣對策信號的九項構成項目,已有六項自去年第四季就亮紅燈,今年來也一直維持紅燈,包括:股價指數變動率,工業生產指數變動率,海關出口值變動率,機械及電機設備進口值變動率,製造業銷售量指數變動率,批發、零售及餐飲業營業額變動率。及至8月仍未達紅燈等級的,則有貨幣總計數M1B變動率燈號連二個月綠燈,工業及服務業加班工時變動率燈號續呈黃紅燈,製造業營業氣候測驗點燈號也續呈黃紅燈,這些項目的後續表現,將攸關9月景氣對策信號分數的變動。
8月景氣指標的領先指標部份,領先指標不含趨勢指數為104.41,較上月上升0.51%,連續13個月上升,累計上升幅度6.06%。8月同時指標部份,不含趨勢指數為106.47,較上月上升0.36%;連續11個月上升,累計上升幅度6.22%。
陳美菊表示,8月出口表現亮眼,第四季更是傳統製造業的旺季,AI與雲端產業提高資本支出,RADEFORCE估測CSP業者於2027年的資本支出高達1.3兆美元,包括伺服器新品與自研晶片量產,主要是由台灣供貨,且部分傳統產業受惠AI外溢效果,都將維繫出口成長動能及國內半導體供應鏈持續投資。
據內政部不動產資訊平台最新資料顯示,今年第1季新增房貸全國平均期數達322期、約26.8年,較上一季略增1期且寫下新高紀錄,相較10年前也多出了6.6年,反映30年期房貸成為市場貸款主流產品。
統計顯示,六都加上新竹今年第1季新增的房貸中,北市最低為315期約26.3年,其餘都會區皆達27~28年,若與10年前相比普遍房貸年限都多出約7年,以30~35歲才購屋的首購族來說,若沒有提前還款或售屋,可能要繳到近60歲。
主要都會區中房貸年期最長的則是新竹縣市,新竹市343期,新竹縣341期,平均都約28年。 信義房屋不動產企研室專案經理曾敬德表示,從2015年第3季全國房貸期數平均超過240期,約20年,開始逐漸向上攀升,2023年第3季新青安上路更拉高到平均突破300期,約25年。
除了30年期房貸,新青安更提供40年期房貸可選擇,一直到現在平均房貸期數達26.8年,使用30年期的比例應已超過20年期,背後除了房價上漲民眾透過長年期房貸,減輕每月還款負擔外,銀行也願意承貸並給予類似20年期的房貸條件,也是增長的因素之一。

手握龐大不動產的公股行庫,活化資產成為挹注獲利的重點策略。今年上半年報揭露,除臺灣企銀未帳列投資性不動產,其餘七家銀行持有的投資性不動產公允價值合計達1,764.4億元,並以土地銀行的498.08億元居冠;上半年七行庫投資性不動產貢獻租金收入9.67億元、年增5%。
行庫主管說,投資性不動產為持有供賺取租金、資產增值,或兩者兼具的不動產,公股銀部分不動產持有時間較長,財報揭露的公允價值,代表不動產伴隨時間增值。
從規模來看,土銀截至6月底投資性不動產公允價值達498.08億元,居公股銀之首;其次彰化銀行310.88億元、華南銀行310.79億元,兩者規模相近;合庫銀行240.45億元、第一銀行192.36億元、臺灣銀行173.76億元均在百億以上,兆豐銀行則為38.08億元。
租金收益方面,華銀上半年認列投資性不動產租金收入3.09億元居冠,較去年同期增加約2%;合庫銀以2.92億元居次,年增約5%;土銀1.73億元,與去年同期持平;彰銀為1.2億元,較去年同期大幅成長約21%;一銀、兆豐銀及臺銀分別認列0.58億元、0.09億元及0.06億元,均較去年同期增加,其中兆豐銀年增約13%較顯著,臺銀年增約4%,一銀相較去年同期持平。
除當期租金收益外,既有租約帶來的未來收入,也是觀察不動產資產運用的重要面向。合庫銀財報顯示,將持有的投資性不動產出租給企業或個人,租金依實際承租坪數計算,按月、按季或每半年收取,依現有租賃契約,未來五年將收取租賃給付總額合計13.98億元。
華銀投資性不動產出租期間介於1年~15年,未來五年預估租金收入12.25億元;彰銀投資性不動產租期則介於1年~20年,未來五年預估租金收入7.83億元。 上述三銀行揭露的未來五年租金合計達34.06億元,既有租約持續提供租金收入來源。


第三季最後一個交易日,國內商用不動產再傳大單交易,占地1.9萬坪的普利司通輪胎新竹湖口廠,以100.8888億元賣給載板廠欣興電子,推升單季商用不動產成交金額突破千億元大關、改寫歷史單季新高,專家樂觀全年商用不動產交易將挑戰3,000億元新紀錄。
對欣興豪砸百億重金買廠,電子業解讀,欣興持續推進擴充ABF產能,加上供需轉緊、報價漲幅優於預期,看好下半年營運逐季成長,中長期將由AI GPU、ASIC,以及通用型伺服器需求支撐。
負責主辦此次標售案的普華國際不動產總經理田揚名指出,普利司通廠區自公告招標以來,吸引達10封標單洽詢,市場反應熱絡,最終欣興以逾百億元的價格得標,相較於區域內同樣條件的土地行情每坪未超過40萬元,此案決標價的市場溢價率達2成以上。
第一太平戴維斯資深協理丁玟甄指出,此案不僅是欣興近年重要的資產布局,更是近期新竹商用不動產市場少見的百億元級大型工業不動產交易,換算每坪土地取得價格逾52萬元,顯示追價動能強;第三季最後一天百億大單成交,讓第三季單季商用不動產交易金額突破千億元大關,推估全年將有機會挑戰3,000億元的史上最大量。
丁玟甄分析,今年大型工業不動產交易,企業自用、AI及半導體供應鏈擴產成為主要支撐。此次欣興以逾百億元取得購入湖口近2萬坪土地及既有廠房,更凸顯科技大廠為因應AI產業長期成長,對大型產能基地的需求仍然強勁。
欣興表示,此次取得土地及廠房,主要因應客戶未來高階載板產能擴充需求,並配合中長期營運發展策略,進行整體生產配置與產能規劃。
欣興今年積極擴充ABF產能,日前表示今年資本支出約537億元,其中約85%投入ABF,光復廠及楊梅二廠陸續配合客戶需求擴產,楊梅三廠預計2026年第四季至2027年第一季動土;未來兩年資本支出亦可望維持400億元以上。此次再取得湖口土地及廠房,進一步擴充可供中長期產能配置的不動產資源。
展望後市,業界指出,ABF載板第三季報價漲幅優於原先預期逾10個百分點,法人並預估第三季營收將季增逾2成,第四季營收可望進一步擴大,整體營運維持逐季成長。隨ABF供需吃緊及高階產品需求延續,欣興今年營收可望創新高。
備受矚目的「台中超巨蛋BOT開發案」有最新進展!台中市政府在與最優申請人中信集團旗下台灣人壽完成議約後,已預定10月16日舉行簽約儀式。此案總投資金額高達600億元,未來將是全台規模最大的單一運動場館投資案。
據了解,台灣人壽已於9月1日獲經濟部核准成立「台灣超巨蛋開發股份有限公司」,作為主導推動台中市運動產業園區(水湳超巨蛋)BOT案的專案公司,董事長為曾任警政署長、前中信保全董事長的王卓鈞。
由於台中超巨蛋除了主體場館之外,還規劃二間飯店及一座大型商場,市場傳出,近幾年與中信集團有多項合作案的國揚集團,未來可能參與超巨蛋的飯店投資計畫,而大型商場,除了國揚集團積極爭取之外,包括遠東百貨、新光三越也有意爭取。
國揚集團與台灣人壽近幾年合作密切,包括高雄特貿三公辦都更案,以及今年4月開幕營運的台中漢神洲際購物廣場,以及日月潭漢來日月行館等。
在整體「台中超巨蛋BOT案」規劃中,中信集團主導投資與資金整合。此案完成簽約後,將隨即展開環評與都審等行政作業,預計2031年完工啟用。
台中市長盧秀燕指出,中部地區長期缺乏兼具國際棒球賽事與大型展演功能的室內場館。台灣人壽未來將引進日本職棒北海道日本火腿鬥士隊主場的施工管理與營運經驗,借鏡其從開工至完工約三年的開發模式,推動工程進度。
台灣人壽初步規劃,台中超巨蛋主體場館可容納人數約4.57萬人,也將規劃二棟飯店(其中一棟位於場館上方),客房數約500間,以及一座大型百貨商場。
【歐亞】臉書粉絲專頁
若歐亞資產評價集團寄送之每日新聞造成困擾,懇請來信告知,將從系統作處理。
